Фиксинги иностранных акций на Мосбирже
Московская биржа начала рассчитывать цены американских акций, которые сами по себе на российской площадке не торгуются. Зачем бирже понадобился новый механизм и почему трейдерам стоит обратить на него внимание, - на эти и другие вопросы мы, эксперты АДФ Капитал, постараемся ответить дальше.
На первый взгляд новость о том, что Московская биржа запустила фиксинги иностранных ценных бумаг, выглядит как техническая. Но за сухой формулировкой скрывается довольно серьезное изменение конструкции российского рынка.
С конца июля 2026 года Мосбиржа рассчитывает специальные ценовые показатели для американских акций и ETF. А уже в сентябре на их основе начали появляться новые вечные фьючерсы.
То есть биржа постепенно строит механизм, позволяющий торговать динамикой популярных американских бумаг внутри российской инфраструктуры, не покупая саму иностранную акцию и не выводя сделку во внешнюю юрисдикцию.
Для трейдера это важнее, чем может показаться.
Что такое фиксинг и почему это не просто котировка
Фиксинг в данном случае – это расчетный ценовой индикатор.
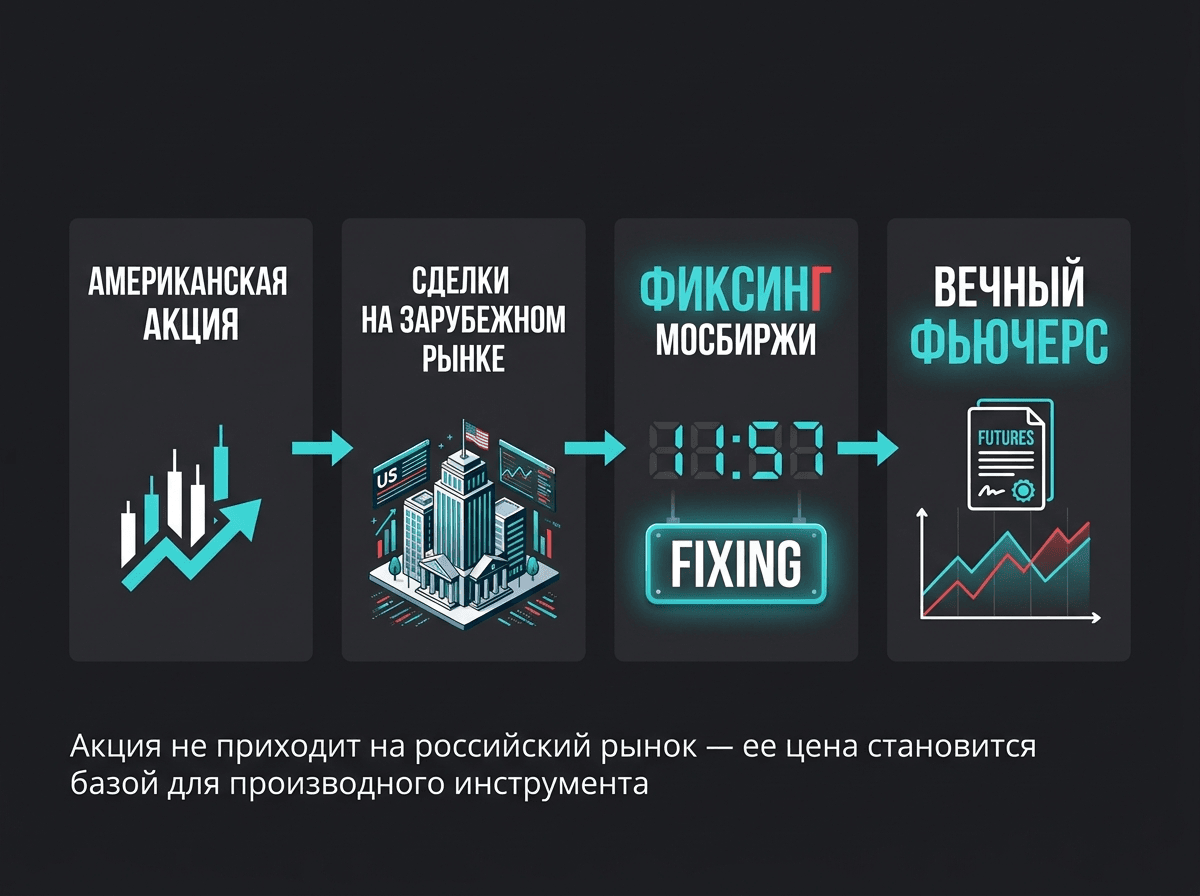
Мосбиржа получает информацию о сделках с соответствующими иностранными ценными бумагами на зарубежных биржах и на ее основе рассчитывает собственное значение фиксинга. С 27 июля 2026 года такие показатели есть для 23 иностранных инструментов.
Причем это не цена одной случайной сделки.
По методике биржи значение фиксинга равно среднему арифметическому цен сделок, отобранных для расчета, за 60-секундный период непосредственно перед моментом расчета. Сам фиксинг пересчитывается каждые 15 секунд в течение основной торговой сессии, а также дополнительных сессий, если они проводятся.
Получается своеобразный мост:
Зарубежные торги → Данные о сделках → Фиксинг Мосбиржи → Российские производные инструменты.
И вот здесь начинается самое интересное, то, из-за чего часто возникает недопонимание.
Американскую акцию в России не «перерегистрировали»
Важно не перепутать два совершенно разных события.
Лед не тронулся и Мосбиржа не начала таким способом торговать непосредственно акциями Nvidea, Amazon, Tesla или других американских компаний.
Фиксинг – это всего лишь ценовой показатель, а не сама ценная бумага. Московская биржа прямо определяет его как показатель, рассчитываемый на основе цен сделок с соответствующими иностранными ценными бумагами и используемый, в частности, для ценообразования и расчетов по производным инструментам.
Иными словами, инвестору не передается американская акция, зато появляется инструмент, цена которого привязана к ее стоимости. И разница кажется формальной только до тех пор, пока мы не увидим то, что происходит дальше.
От фиксинга к фьючерсу
4 августа Мосбиржа запустила первые однодневные фьючерсные контракты с автопролонгацией на фиксинги SPY и QQQ.
А в сентябре линейка резко расширилась. 8 сентября стартовали торги контрактами на фиксинги AMD, Tesla, AppLovin, SanDisk, Coherent, Nebius, Robinhood, Amazon, Netflix и Lumentum.
15 сентября добавились еще десять: Coinbase, Carvana, CrowdStrike, DoorDash, Palo Alto Networks, Super Micro Computer, Uber, Boston Scientific, Chipotle и Lululemon.
Таким образом, к концу сентября речь уже шла не об эксперименте с двумя ETF, а о достаточно широкой линейке инструментов на американский рынок.
Почему именно вечные фьючерсы
Здесь биржа решила убрать одну из главных особенностей обычного фьючерса – необходимость периодически переносить позицию из одного контракта в следующий.
Новый инструмент является однодневным, но автоматически продлевается на следующий день. Позиция при этом не требует традиционного роллирования. Закрытие происходит обычной офсетной сделкой. Исполнения в виде поставки акции не предусмотрено.
Для трейдера это означает довольно простую конструкцию:
Есть фиксинг американской бумаги → Есть вечный фьючерс на этот фиксинг → Цена фьючерса должна стремиться к значению фиксинга.
Расчетная цена при клиринге определяется по значению фиксинга на 19:00 мск.
Именно поэтому фиксинг становится не просто информационным показателем, а базовой частью торговой инфраструктуры.
Но самая интересная деталь спрятана в валюте, потому что фиксинги иностранных акций рассчитываются в долларах США. Котировка нового фьючерса также отражает значение фиксинга в долларах, однако расчеты по контракту производятся в российских рублях.
Следовательно, российский участник получает не только зависимость от движения американской акции, а на финансовый результат одновременно влияет валютная составляющая.
Условно говоря, изменение стоимости американской акции и изменение курса доллара к рублю становятся частями одной конструкции.
Для трейдера это принципиально важно: движение базовой американской бумаги нельзя автоматически переводить в такой же процент изменения рублевого результата.
А что происходит с разницей между фьючерсом и фиксингом?
Для этого используется фандинг.
Его задача состоит в том, чтобы помогать цене вечного фьючерса сходиться с ценой базового актива. Если контракт начинает заметно отклоняться от фиксинга, механизм фандинга создает экономический стимул для возвращения цены к ориентиру.
С 8 сентября 2026 года для новых вечных фьючерсов на фиксинги иностранных ценных бумаг установлен параметр максимального фандинга K2 на уровне 0,35%. Допустимое отклонение K1 установлено на уровне 0%.
Для человека, привыкшего смотреть только на график, это важная оговорка, ведь цена на экране еще не вся экономика позиции.
При удержании вечного фьючерса необходимо учитывать не только направление движения базовой бумаги, но и механизм ежедневных расчетов по фандингу.
Почему это интересно именно сейчас
Есть еще одна причина следить за фиксингами, потому что Мосбиржа явно расширяет инфраструктуру торговли глобальными активами внутри российского срочного рынка.
В начале сентября биржа объявила о запуске 20 новых вечных фьючерсов на крупнейшие американские компании. По данным самой Мосбиржи, новые инструменты должны расширить возможности для торговли динамикой глобальных активов без необходимости приобретать базовые бумаги и проводить операции во внешних юрисдикциях.
То есть фиксинг оказался не конечным продуктом, он стал сырьем для создания новых финансовых инструментов. И это, пожалуй, главное, что стоит вынести из всего происходящего.
Что это меняет для трейдера
Для активного участника рынка появляется несколько новых возможностей и одновременно несколько новых переменных, которые придется учитывать.
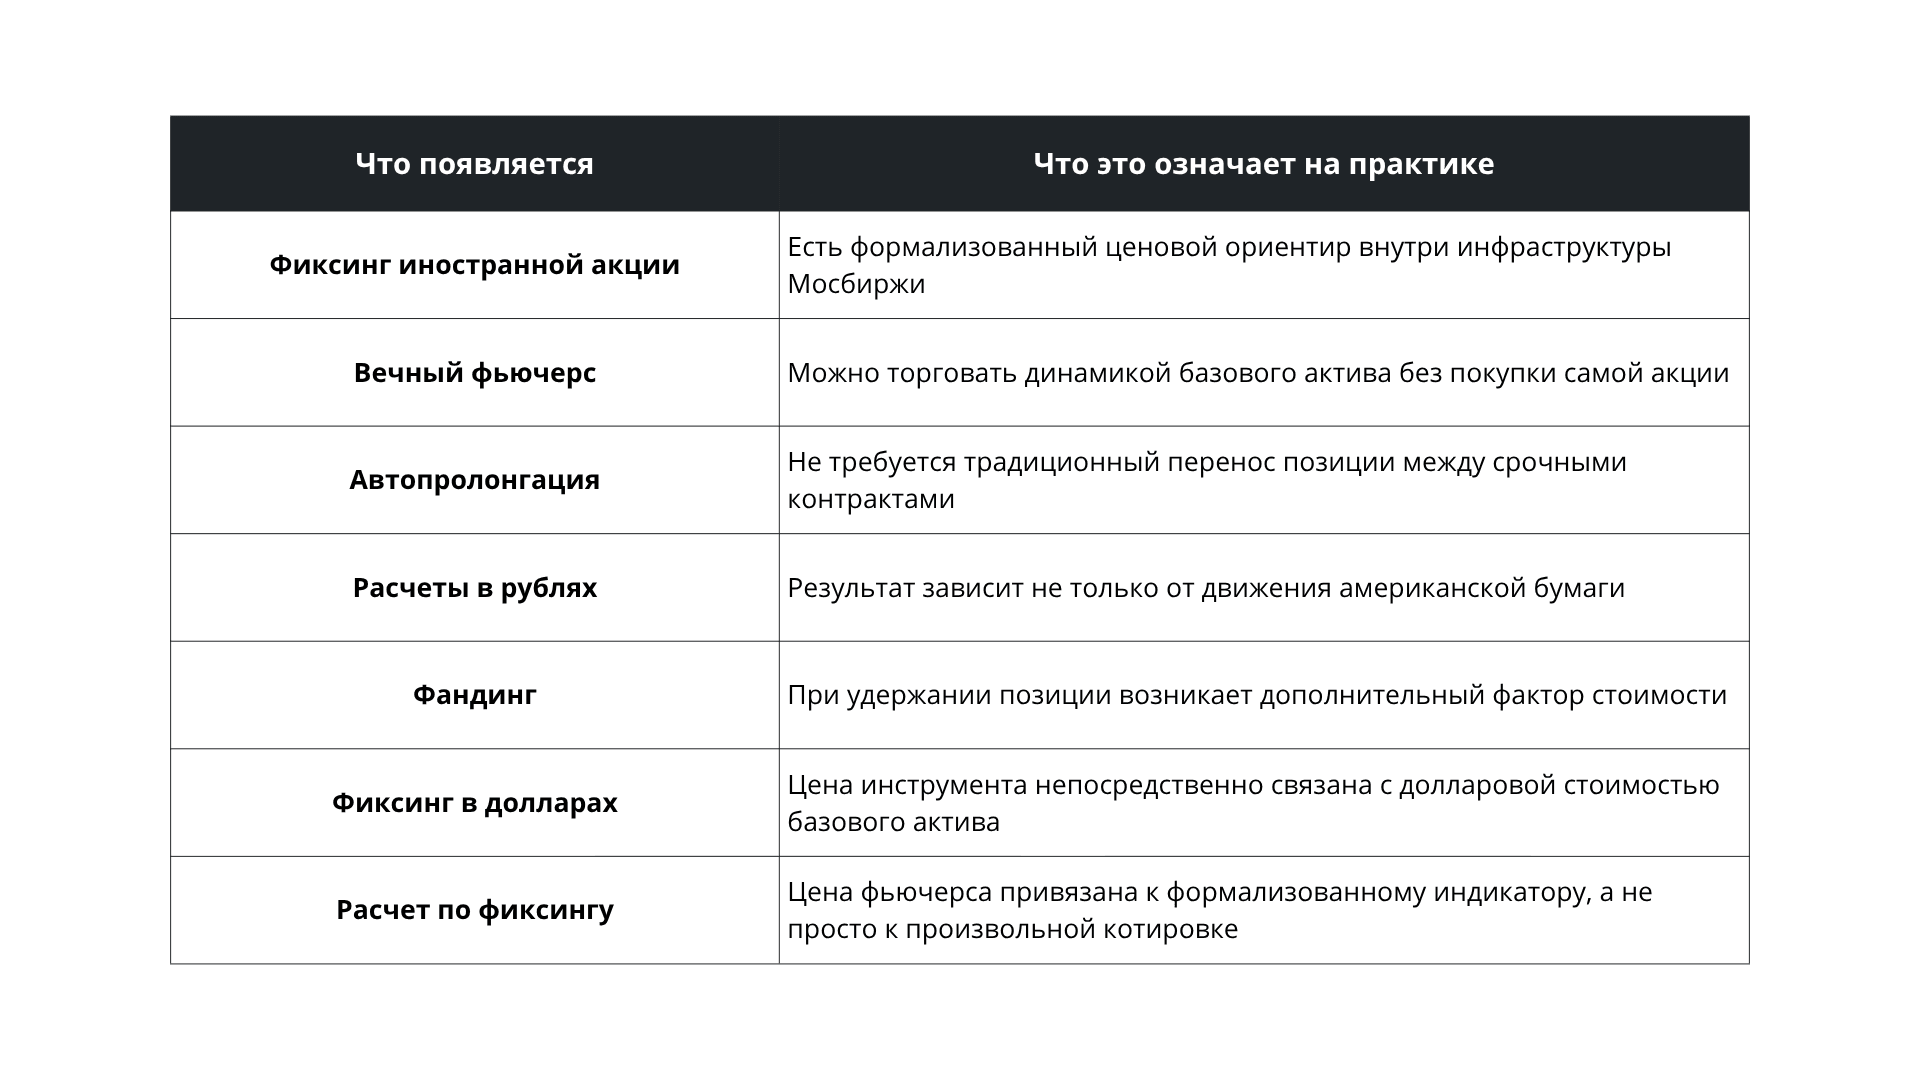
График американской акции нельзя просто скопировать и перенести. Именно здесь, на наш взгляд, трейдеру особенно легко попасть в ловушку.
Допустим, на американском рынке акция резко выросла.
Это еще не означает, что российский инструмент повторит движение один к одному.
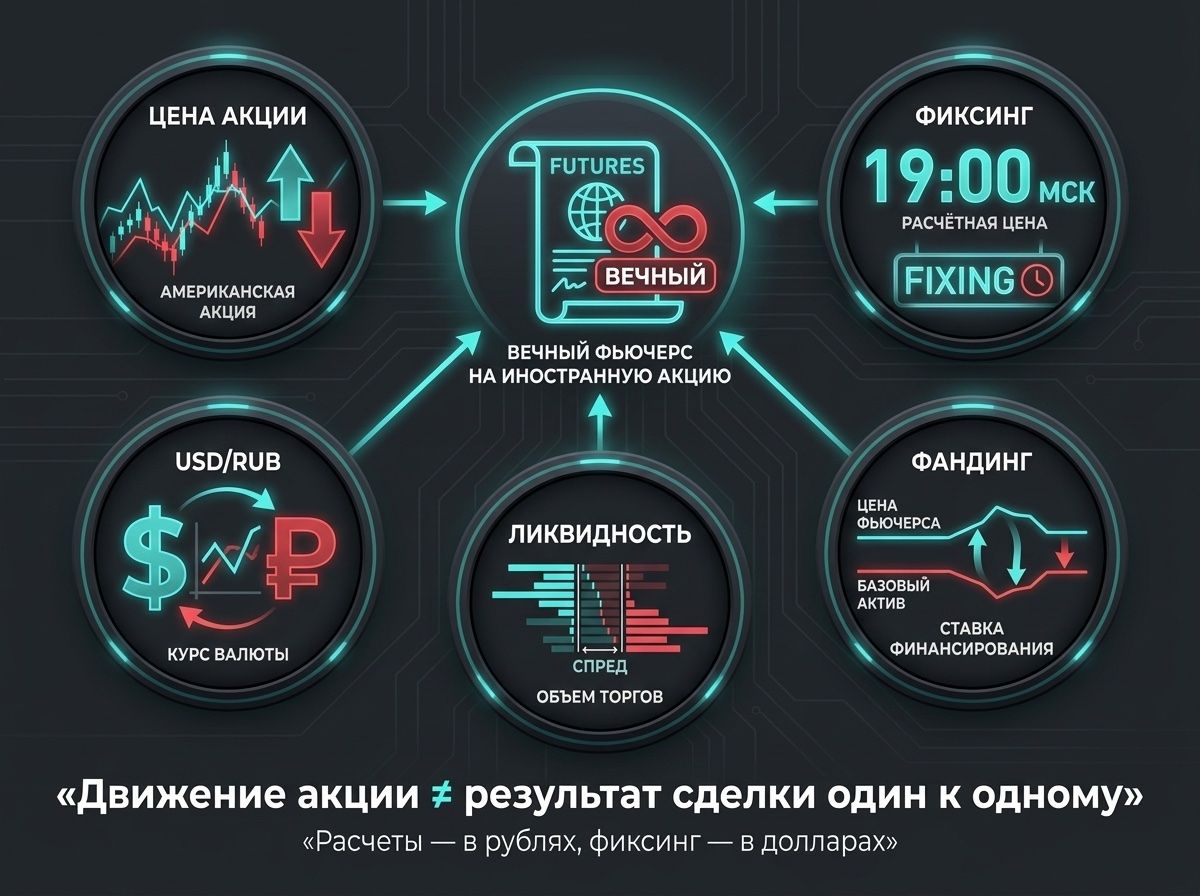
Причин несколько: разница во времени торгов, особенности формирования фиксинга, курс доллара, ликвидность конкретного фьючерса, спред и фандинг. Да и сам фиксинг строится по специальной методике, а не является прямой трансляцией последней сделки на американской бирже.
Поэтому сравнивать два графика «на глаз» недостаточно.
Появление фиксингов создает интересную рыночную конструкцию.
С одной стороны, российский трейдер получает ориентир на цену глобального актива. С другой, между американской акцией и российским производным инструментом появляется несколько промежуточных звеньев.
Американская акция → зарубежные сделки → фиксинг → фьючерс → рублевый финансовый результат.
И каждое звено имеет свою специфику.
Именно поэтому фиксинг нельзя воспринимать как магическую кнопку, которая превращает российский рынок в копию американского.
Это, скорее, новый слой инфраструктуры, позволяющий связать два рынка через расчетный индикатор.
Что особенно важно отслеживать трейдеру
В АДФ Капитал мы разделяем три вещи.
Первое: движение самой базовой бумаги.
Если торгуется контракт на AMD, необходимо понимать, что происходит именно с AMD на внешнем рынке, а не только с российским фьючерсом.
Второе: значение фиксинга.
Именно оно является базовым ориентиром для расчета соответствующего вечного фьючерса. Для новых контрактов расчетная цена в клиринг определяется по фиксингу на 19:00 мск.
Третье: стоимость удержания позиции.
Здесь в игру входит фандинг. Он может оказаться незаметным при короткой сделке, но при длительном удержании позиции игнорировать его уже нельзя.
И есть еще один фактор, который часто остается за скобками, – это рубль.
Поэтому история с фиксингами иностранных акций на Мосбирже – это не новость о том, что американские акции вдруг раз и «вернулись» на российский рынок.
Нет, произошло другое.
Московская биржа создала механизм, который позволяет использовать цены зарубежных активов как основу для российских производных инструментов. И всего за несколько недель этот механизм прошел путь от 23 фиксингов до полноценной линейки вечных фьючерсов на американские акции и ETF.
Для трейдера это означает появление нового класса инструментов, но вместе с ним появляется и новая необходимость просчитывать не только направление рынка.
Цена американской акции, фиксинг, курс рубля, ликвидность фьючерса и фандинг теперь оказываются элементами одной торговой конструкции.
Именно поэтому фиксинги стоит воспринимать не как еще один набор цифр в терминале, а как новую инфраструктурную прослойку между российским трейдером и глобальным фондовым рынком.
Материал подготовлен экспертами ADF Capital. Не является индивидуальной инвестиционной рекомендацией.
Ещё материалы
Из той же рубрики
Ребаланс индекса Мосбиржи в сентябре. Что изменилось и на что обратить внимание трейдеру
18 сентября вступили в силу очередные изменения в составе и параметрах индекса Мосбиржи. Из индекса исключили обыкновенные акции «Ленты» и «Мосэнерго», а по ряду бумаг пересмотрели free-float и количество акций, учитываемых при расчёте индекса. В новой статье наши эксперты разобрали сентябрьский ребаланс, показали, что изменилось в структуре индекса и как учитывать эти изменения трейдерам.
Как ИИ захватывает мир. Искусственный интеллект в проп-трейдинге.
Искусственный интеллект уже не будущее, а настоящее трейдинга: алгоритмы анализируют риски, оптимизируют сделки и помогают трейдерам принимать решения. В новой статье разбираем, как ИИ меняет правила игры и почему он не сможет целиком заменить трейдера.
Валютный рынок MOEX: чем торгуют и почему все смотрят на три пары
Торговля валютой сегодня – это не просто угадывание направления курса, а грамотный выбор инструмента под конкретную задачу. В новом материале команда ADF Capital разбирает ключевые принципы профессиональной работы на валютном рынке Московской биржи.