Проп-трейдинг: старая идея в новой упаковке
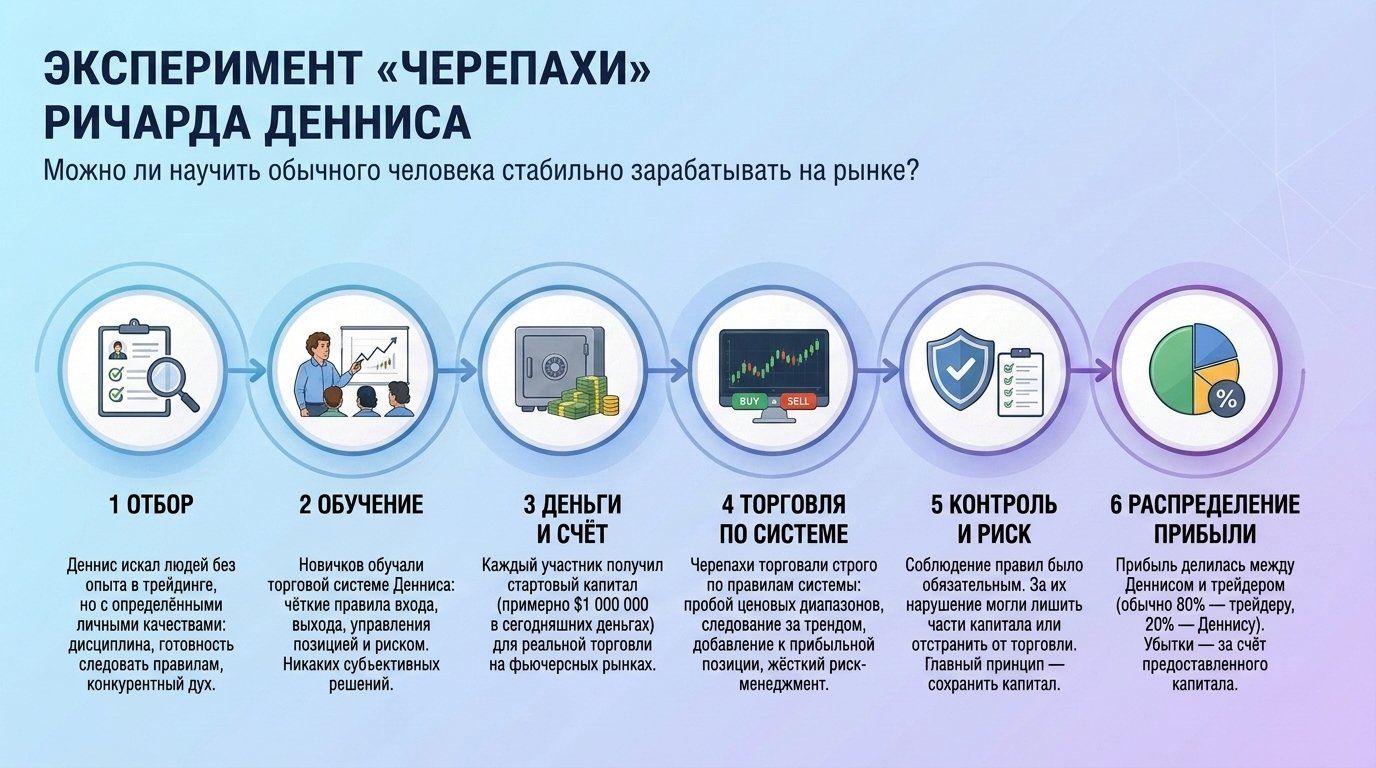
В 1983 году трейдер Ричард Деннис решил провести эксперимент.
Он взял людей, которые не были профессиональными трейдерами, обучил их своей торговой системе и дал им возможность торговать собственным капиталом.
Деннис захотел проверить спорную гипотезу: успешными трейдерами рождаются или ими становятся?
Эксперимент получил название «Черепахи», а один из его участников, Кертис Фейт, позже подробно описал эту историю в своей книге.
Сегодня похожая схема знакома тысячам людей под названием проп-трейдинг, то есть торговля за счёт компании, банка или партнёрства, когда прибыль формируется не из комиссий клиентов, а из собственных операций на рынке.
Чаще всего имеется в виду онлайн-платформа, на которой трейдер проходит челлендж, соблюдая ограничения по риску, а затем получает шанс торговать на условиях проп-компании. Внешне это выглядит как вполне современный финансовый продукт.
Но сама идея намного старше интернета.
История проп-трейдинга представляет собой долгий и извилистый путь от первых торговых домов и банковских дилеров до электронных платформ, алгоритмов и виртуальных счетов. Изменились технологии, скорость торговли и способ поиска трейдеров, но отнюдь не сам принцип. В данной статье эксперты проп-компании ADF Capital попытаются провести читателей по этому пути.
Что такое проп-трейдинг
Proprietary trading, или сокращенно prop trading, буквально означает торговлю за собственный счет. Термин происходит от английского слова proprietary — «собственный». В классическом понимании проп-трейдинг означает сделки финансовой организации за собственный счёт и на собственный риск.
В классической модели финансовая организация использует собственный капитал для сделок на рынке. Она может зарабатывать на росте или падении цены, арбитраже, маркет-мейкинге и других стратегиях.
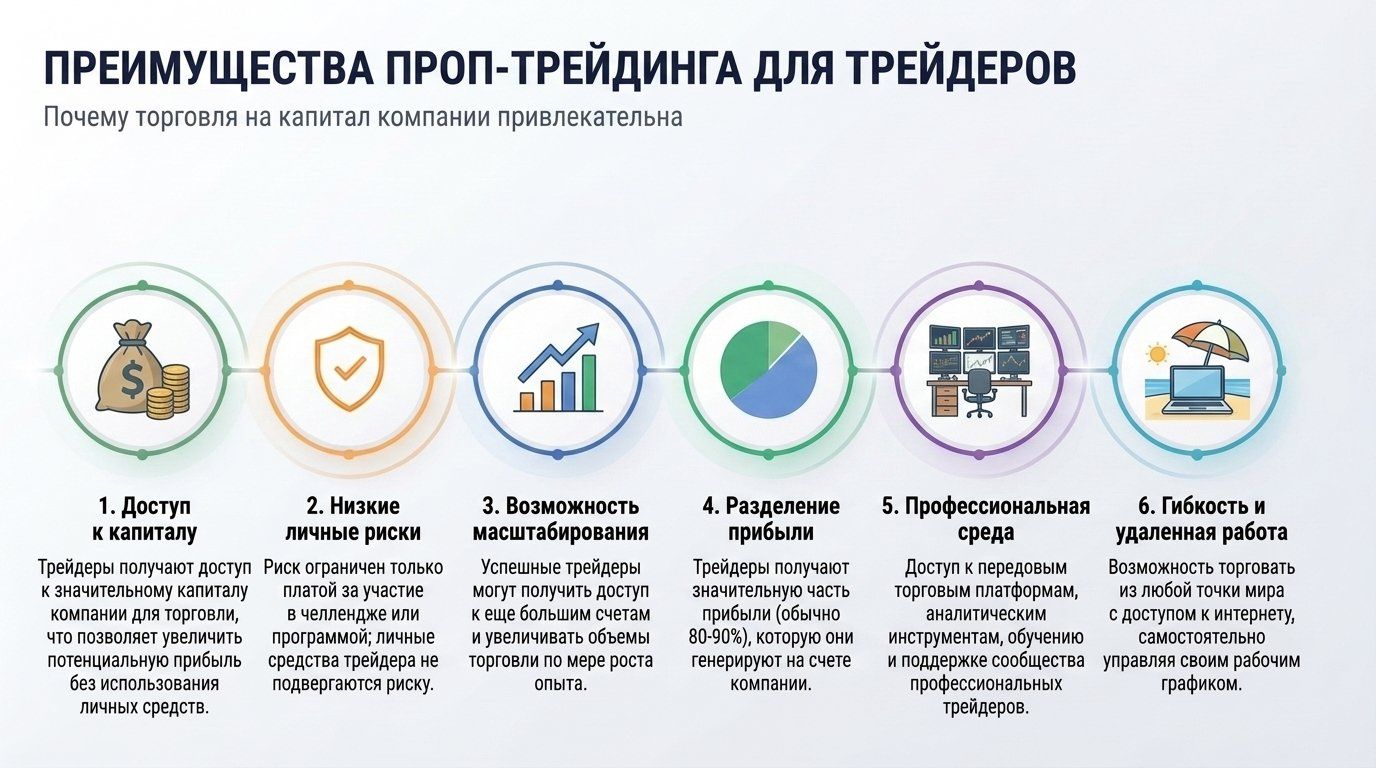
Это принципиально отличается от работы обычного брокера.
Брокер выполняет поручение клиента и получает комиссию или другой предусмотренный договором доход.
Проп-трейдер действует в интересах самой компании. Он рискует не деньгами клиента, а капиталом организации в пределах предоставленного ему лимита.
У классической модели есть несколько характерных признаков.
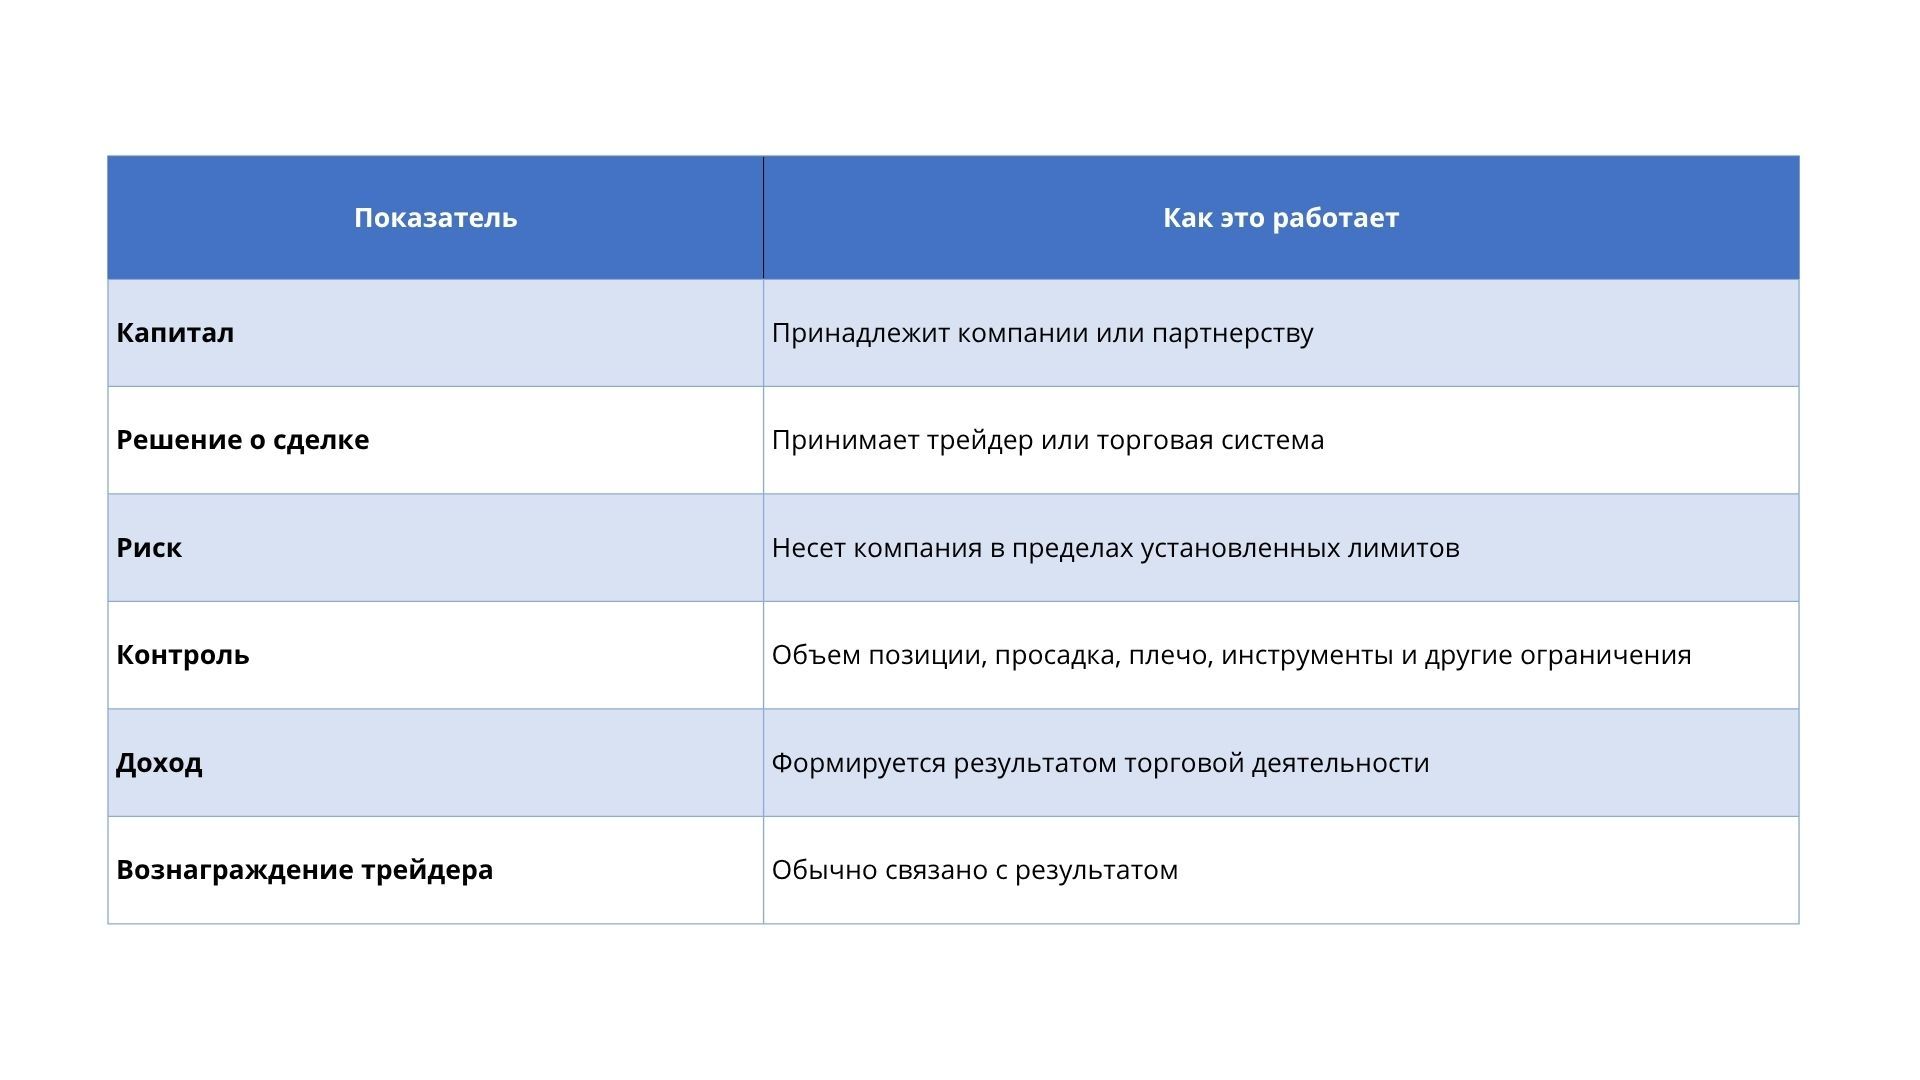
Но чтобы понять, откуда вообще взялась эта модель, придется вернуться на несколько столетий назад.
До появления термина
Проп-трейдинг не возник в 1980-х годах и тем более не появился вместе с онлайн-платформами. Его корни уходят в эпоху, когда торговля велась через банки, купеческие дома и частные партнёрства.
В XVIII и XIX веках торговые дома зарабатывали не только на посредничестве. Они закупали товары, валюту и ценные бумаги за собственные средства, рассчитывая продать их дороже в другой момент или на другом рынке.
Тогда ещё не существовало привычной современной инфраструктуры:
- Электронных терминалов;
- Мгновенной передачи котировок;
- Унифицированных торговых приложений;
- Развитых систем риск-менеджмента;
- Массового доступа частных инвесторов.
Но экономическая логика была той же. Компания использовала собственный капитал, принимала рыночный риск и оставляла себе результат операции.
Особенно важную роль играли банки. Они были одновременно хранителями капитала, кредиторами, посредниками и участниками торговли. Банковские дилеры могли покупать облигации, валюту или товары для последующей перепродажи. Иногда это было связано с обслуживанием клиентов, а иногда с самостоятельной позицией банка.
Граница между маркет-мейкингом, арбитражем и торговлей за собственный счёт исторически была подвижной. Один и тот же участник мог обеспечивать ликвидность клиенту и одновременно управлять собственным рыночным риском.
Поэтому проп-трейдинг правильнее рассматривать не как отдельную современную профессию, а как одну из старейших функций финансового рынка.
Как появились банковские prop desks
В XX веке финансовые рынки стали значительно сложнее. Развивались фондовые и товарные биржи, появились массовые фьючерсные контракты, расширялась валютная торговля, возникали новые финансовые инструменты.
В крупных банках постепенно выделялись специализированные торговые подразделения. Их стали называть proprietary desks, или prop desks.
Теперь банк мог не только исполнять клиентские поручения, но и выделять часть капитала собственным трейдерам.
Возможности таких подразделений были серьезными. Банк предоставлял трейдерам доступ к капиталу, профессиональным данным, аналитике, торговой инфраструктуре и технологиям. Прибыль от удачных операций могла быть очень высокой.
Но вместе с масштабом капитала рос и риск.
Поэтому внутри банков появились сложные системы лимитов. Контролировались объем позиций, концентрация риска, возможные убытки, использование заемных средств и отдельные направления торговли.
Фактически банк говорил трейдеру: Вот капитал. Вот инструменты. Вот предел риска. Дальше решай сам.
Это уже очень близко к классической модели проп-трейдинга.
И именно здесь возникла история, которая стала одним из самых известных экспериментов в профессиональной биржевой торговле.
«Черепахи» Ричарда Денниса
В начале 1980-х американский трейдер Ричард Деннис поспорил со своим партнером Уильямом Экхардтом.
Деннис считал, что успешного трейдера можно обучить.
Экхардт был гораздо менее уверен в этом. Он считал, что врожденные качества, интуиция и особенности характера важнее.
Тогда Деннис решил не спорить, а провести практический эксперимент.
Он набрал группу людей без серьезного опыта профессиональной торговли и им дали правила работы с рынком и капитал Денниса.
Так возникли «Черепахи».
Название появилось после поездки Денниса в Сингапур. Он увидел фермы, где выращивали черепах, и решил, что трейдеров можно «вырастить» примерно так же: создать подходящие условия, дать понятную систему и соблюдать технологию процесса.
История могла бы остаться любопытным эпизодом, но произошло другое.
Участники действительно начали торговать по правилам Денниса. Кертис Фейт, один из них, позднее описал методику в книге Way of the Turtle («Путь черепах»).
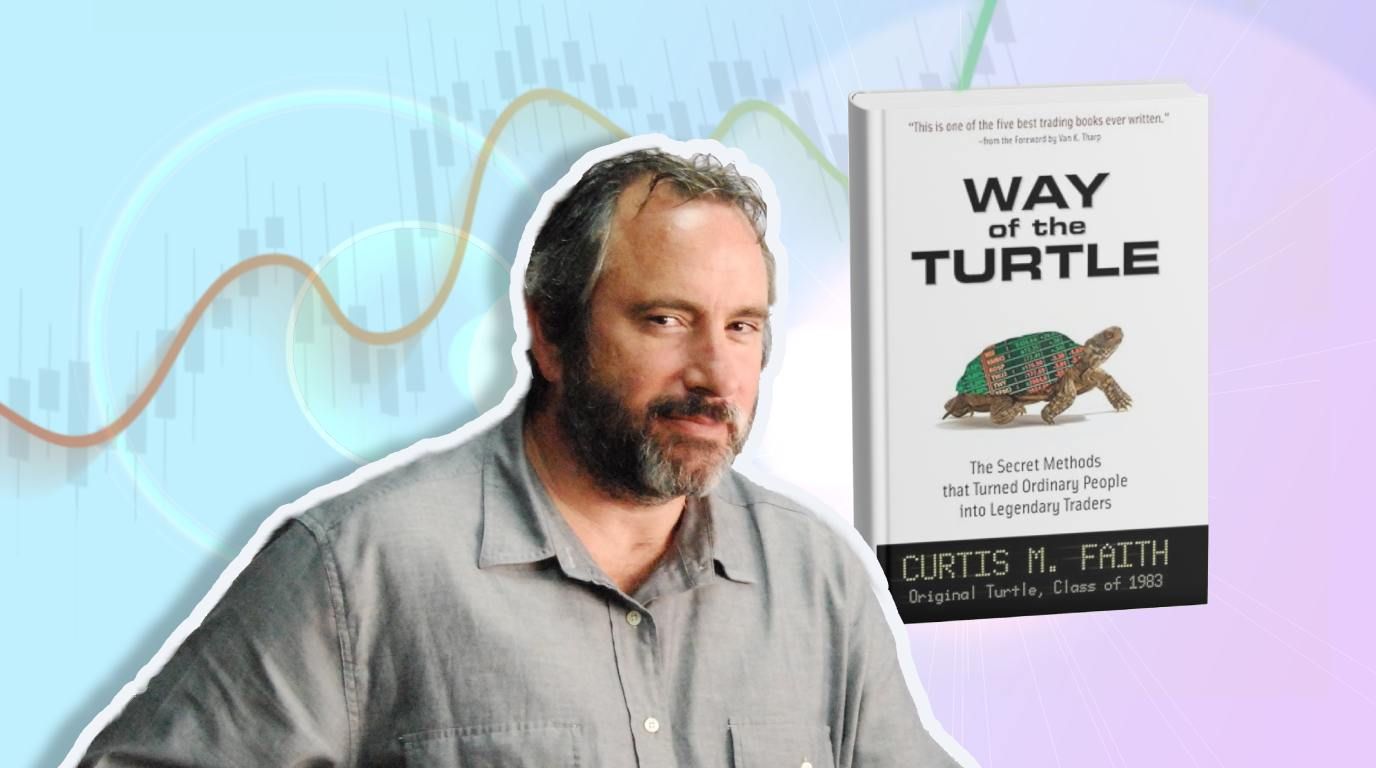
Он присоединился к программе в 19 лет и был самым молодым участником первой группы. Деннис и Экхардт обучали новичков следованию тренду, управлению размером позиции и контролю риска.
Фейт считается одним из наиболее успешных «черепах». По данным, приведённым в его книге, за время эксперимента он заработал более 30 миллионов долларов и торговал крупнейшим счётом среди остальных.
Главным здесь был не какой-то секретный индикатор. Система была построена вокруг довольно конкретных принципов:
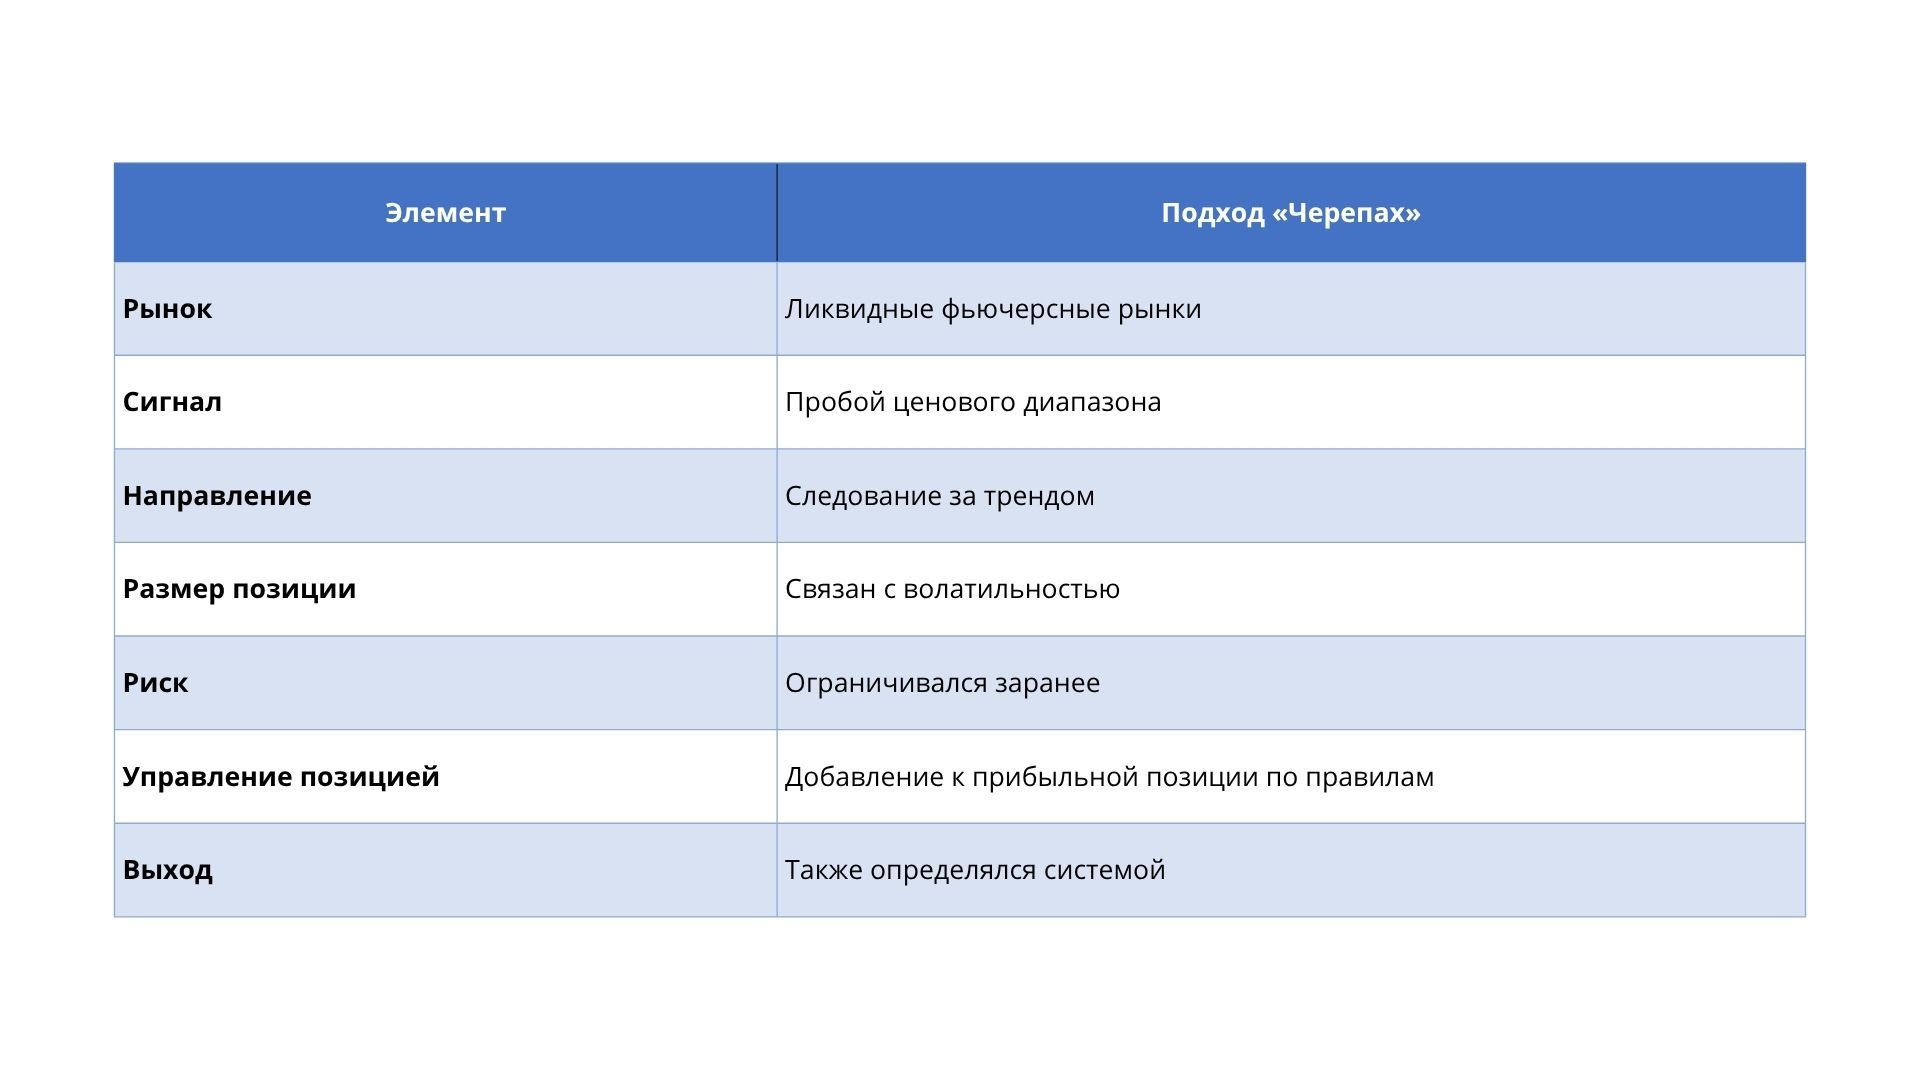
Трейдер не должен был каждый раз заново решать, что делать. Если появлялся определенный сигнал, то действовало одно правило. Если рынок двигался против позиции, действовало другое правило. Если позиция становилась слишком рискованной, ее размер сокращался.
Именно это было главным содержанием эксперимента.
Деннис проверял не способность человека угадать следующую свечу, а то, можно ли превратить торговлю в воспроизводимый процесс.
И в этом эксперимент имеет прямое отношение к проп-трейдингу.
Проп-компаниям нужен не просто человек, который однажды заработал много денег. Им нужен трейдер, способный соблюдать правила, контролировать риск и работать с капиталом на длинной серии сделок.
Но после эксперимента Денниса рынок продолжил меняться. И следующая большая перемена произошла уже не внутри торговой стратегии, а вокруг самой биржевой инфраструктуры.
1980-е и 1990-е: проп-трейдинг выходит из банков
В 1980-х ситуация на финансовых рынках менялась с большой скоростью. Дерегулирование усиливало конкуренцию. Развивались производные инструменты. Компьютеры постепенно входили в торговый процесс.
Одним из символов этого периода стала лондонская реформа Big Bang 1986 года.
Изменение правил торговли и усиление конкуренции заставили финансовые компании искать новые способы зарабатывать на рынке. Параллельно росло значение технологий.
Если раньше трейдеру требовались телефон, брокер и место в торговом зале, то теперь все больше операций можно было выполнять через электронные системы.
Это создавало пространство для независимых торговых компаний. Теперь им не обязательно было быть огромным универсальным банком. Компания могла специализироваться на конкретном рынке или стратегии, набирать сильных трейдеров, предоставлять им капитал и зарабатывать на результате.
Появилась новая комбинация:
Небольшая команда + собственный капитал + технологии + строгий контроль риска.
Такие компании могли работать с фьючерсами, акциями, опционами, валютой и арбитражными стратегиями.
Постепенно появились фирмы, которые сделали технологию частью своего основного бизнеса.
Трейдеру уже не обязательно было стоять в биржевой яме. Он мог сидеть перед компьютером и торговать одновременно на нескольких рынках.
В 1990-е годы переход к электронной торговле ускорился.
Например, CME запустила систему Globex еще в 1992 году. Электронная площадка позволила участникам подавать заявки через компьютер и торговать за пределами традиционной биржевой сессии.
Это было гораздо больше, чем просто новый способ отправки заявки, изменилась сама организация торгового бизнеса.
Скорость исполнения стала важнее, а данные стали доступнее.
Компьютерные модели начали использоваться для поиска торговых возможностей, а небольшая специализированная компания получила возможность конкурировать с крупными финансовыми организациями совсем по другим правилам.
Так из традиционного проп-трейдинга постепенно выросли современные независимые торговые фирмы, а затем количественный и высокочастотный трейдинг.
Некоторые из этих компаний сегодня больше напоминают технологические корпорации, чем классические брокерские конторы.
Но фундамент остался прежним.
Компания использует собственный капитал и инфраструктуру, а трейдер или торговая система должна приносить результат в пределах установленного риска.
Что принес кризис 2008 года
Мировой финансовый кризис 2008 года стал поворотным моментом для банковского проп-трейдинга.
До кризиса крупные банки могли активно использовать собственный капитал для операций на финансовых рынках. Иногда такие подразделения приносили значительную прибыль. Но при неблагоприятном сценарии крупные позиции создавали системный риск.
После кризиса регуляторы начали ограничивать операции, которые воспринимались как спекулятивная торговля банков за собственный счёт. В США центральным элементом реформы стало Volcker Rule – правило, названное в честь бывшего председателя Федеральной резервной системы Пола Волкера.
Правило вошло в банковскую реформу Dodd-Frank и ограничило возможность банков использовать собственные средства для краткосрочных спекулятивных сделок. Официальная логика заключалась в том, что организации, поддерживаемые государственными гарантиями, не должны чрезмерно рисковать за счёт банковского капитала и косвенно за счет средств вкладчиков.
Volcker Rule не уничтожило торговлю как таковую. Банкам оставили разрешённые виды деятельности, например, клиентский маркет-мейкинг, андеррайтинг и операции по хеджированию риска. Но самостоятельная торговля ради краткосрочной прибыли стала значительно сложнее с точки зрения контроля и отчётности.
В результате часть специалистов, технологий и торговых стратегий переместилась в независимые компании, хедж-фонды и специализированные торговые организации.
А сам проп-трейдинг не исчез. Он просто изменил юридическую оболочку и распределение ролей. Если раньше трейдер мог работать внутри крупного банка, то теперь он чаще оказывался в отдельной проп-компании или инвестиционной структуре.
Как проп-трейдинг стал цифровым
Современная онлайн-модель появилась значительно позже классического prop trading.
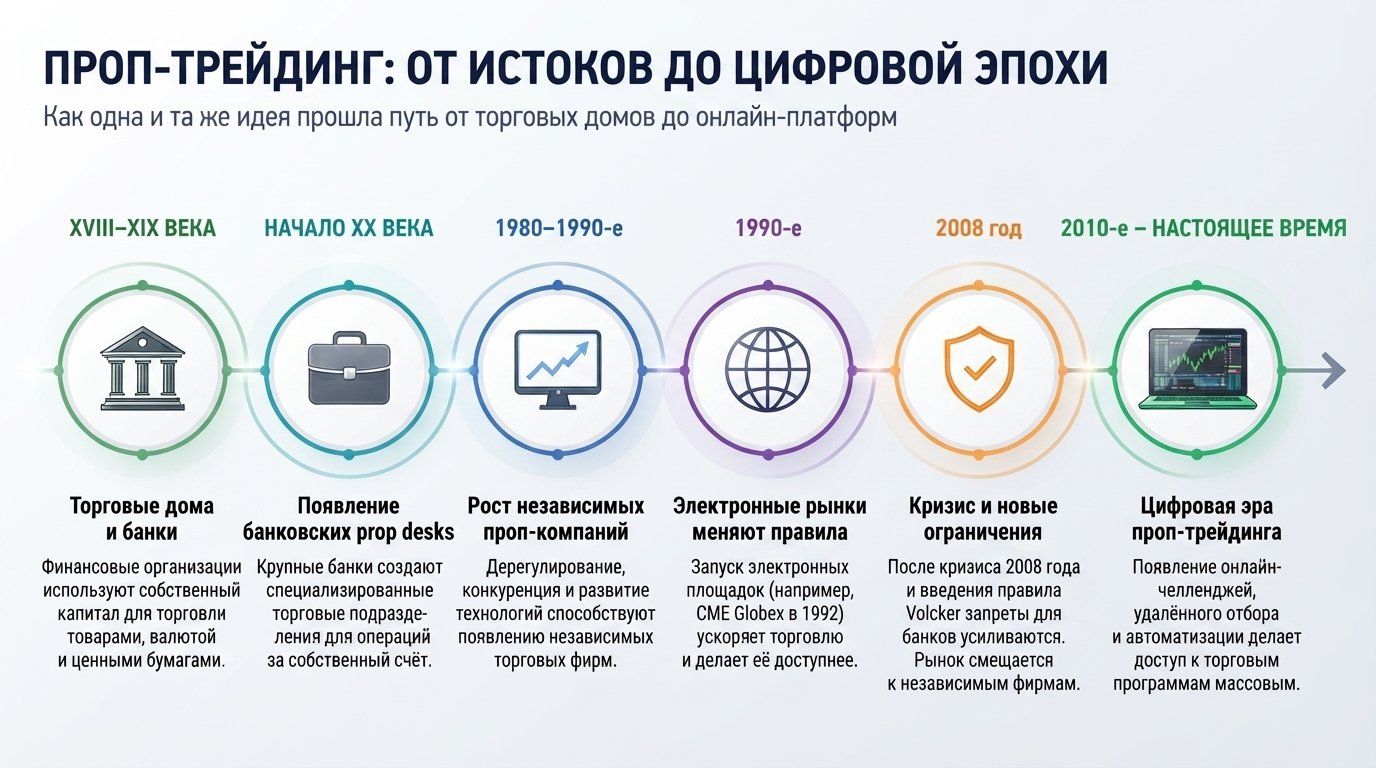
Интернет сделал возможным то, что раньше требовало офиса, торгового зала и физического присутствия в финансовом центре.
Теперь трейдер может находиться практически где угодно, компания может проводить отбор удаленно, результаты можно считать автоматически.
Торговые ограничения можно встроить в программное обеспечение, а клиентский кабинет способен в режиме реального времени показывать прибыль, убыток и состояние счета.
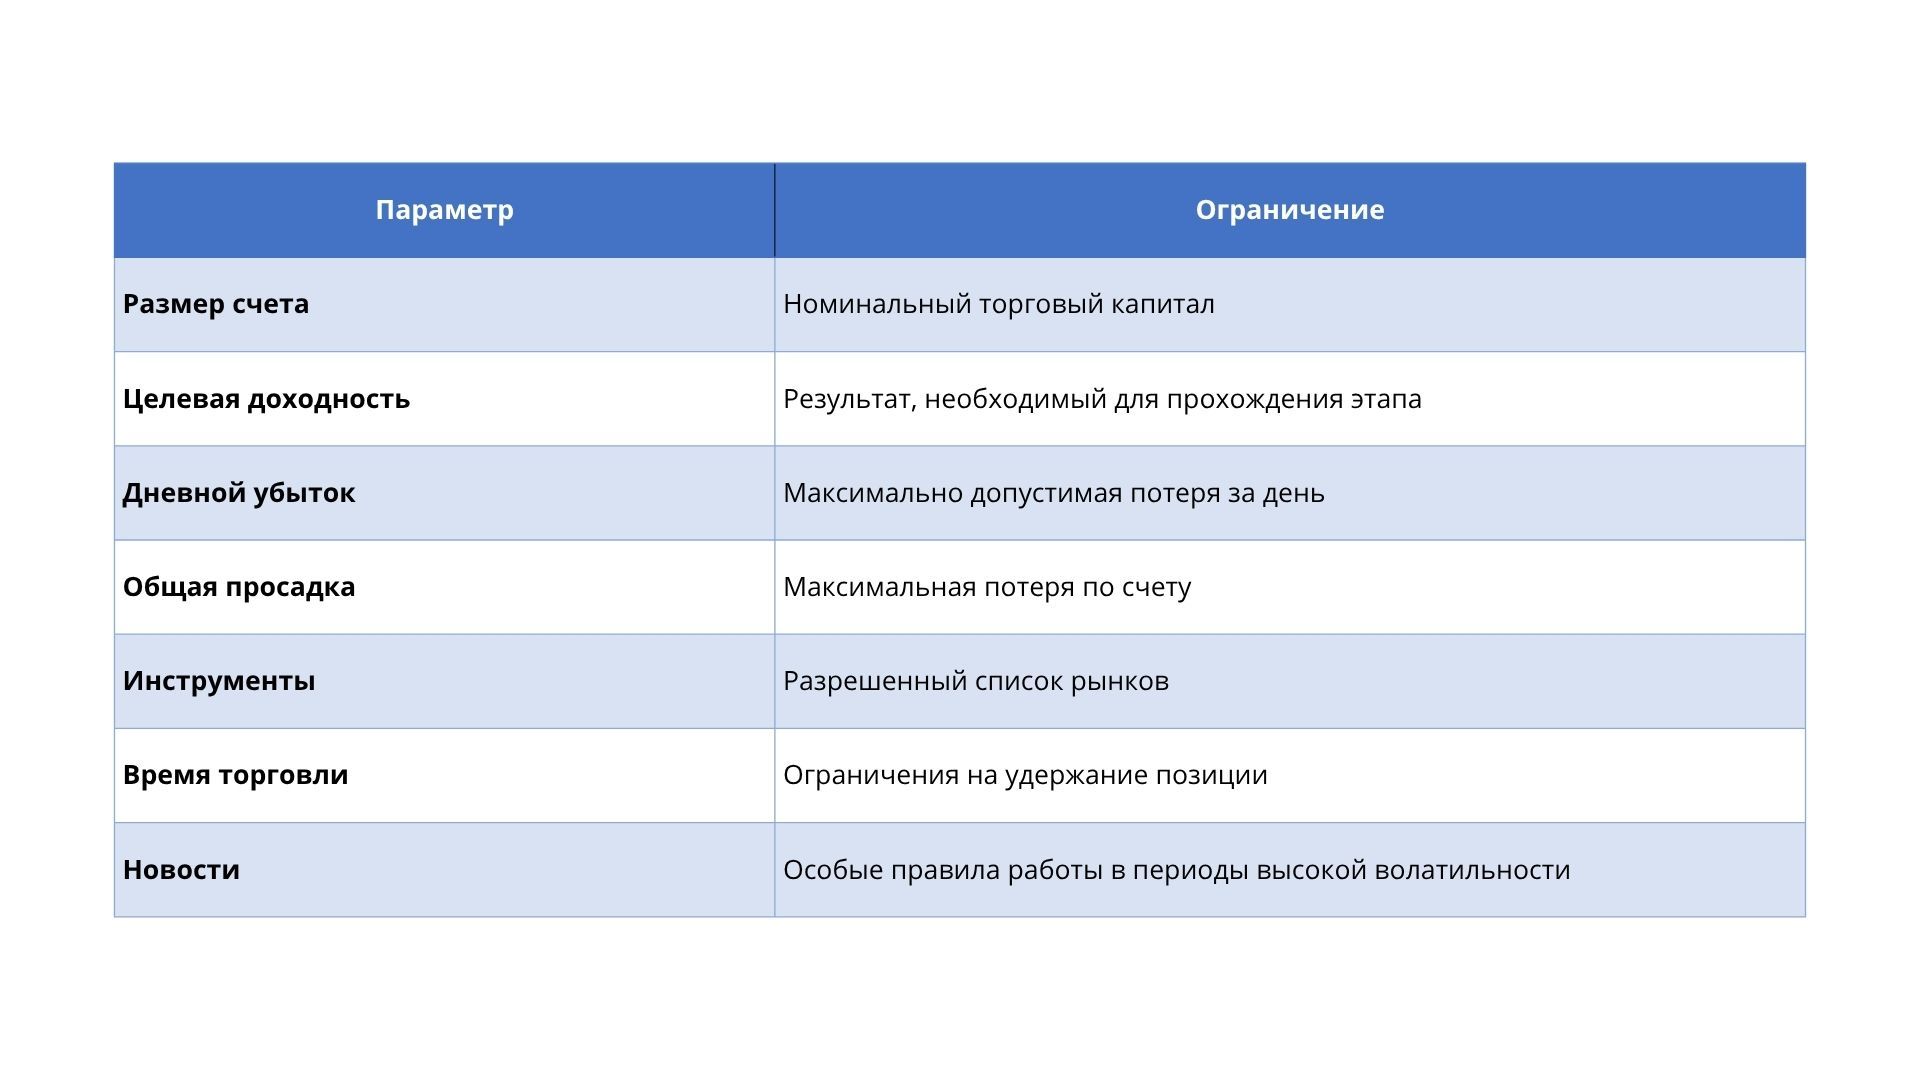
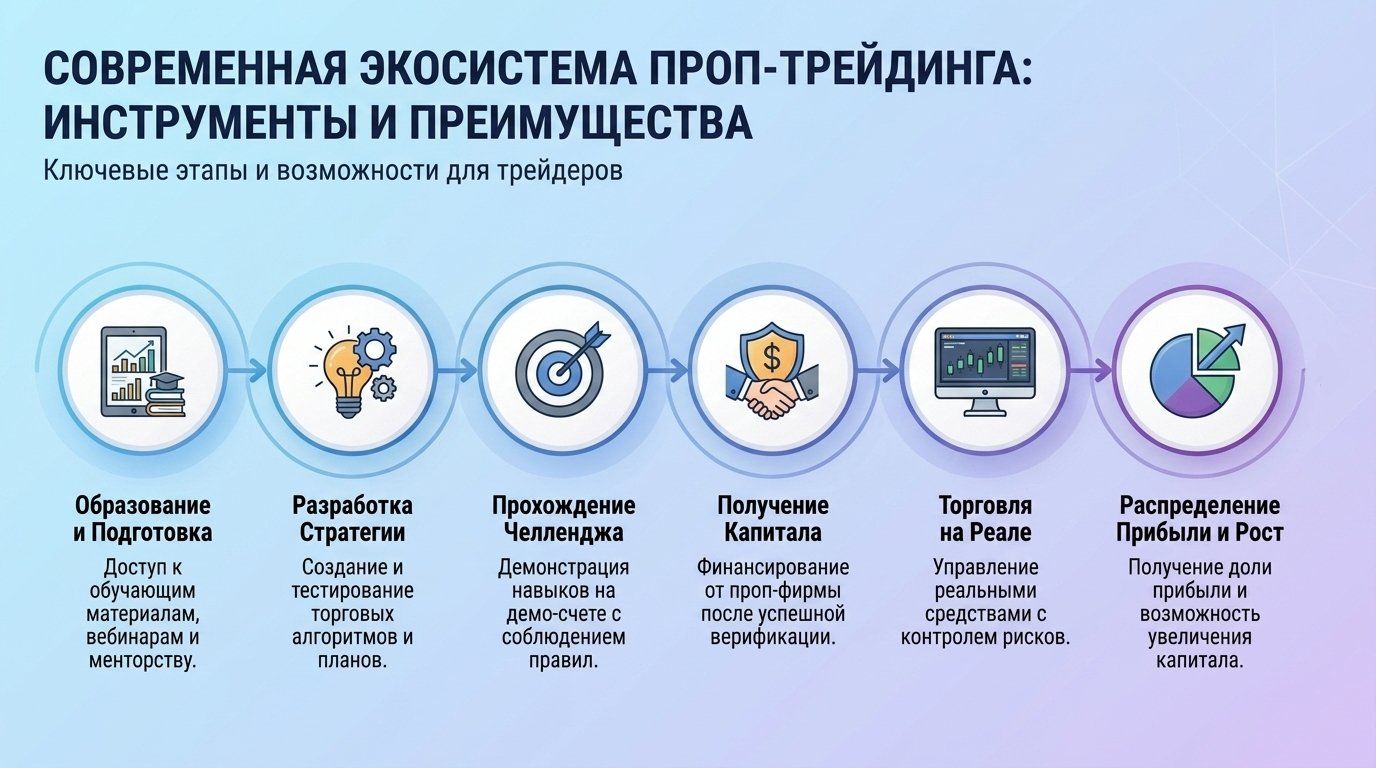
На этом этапе появляется современный проп-челлендж, где участнику предлагают торговый счет определенного размера и набор правил.
Но здесь есть важная разница между современной онлайн-моделью и классической проп-компанией.
Если классическая фирма действительно предоставляет трейдеру капитал для торговли, то некоторые современные платформы используют симулированную торговлю.
Это не обязательно плохо. Просто это другая бизнес-модель.
Поэтому трейдеру важно смотреть не на крупную цифру на экране, а на реальные условия: что считается капиталом, где исполняются сделки, как рассчитывается просадка, что происходит после прохождения отбора и на каких условиях выплачивается вознаграждение.
Что осталось неизменным
За десятилетия изменились технологии, скорость исполнения и внешний вид торговых платформ. Но базовые принципы проп-трейдинга остались прежними.
Капитал
Компания предоставляет трейдеру доступ к капиталу, лимиту или торговой инфраструктуре. В классической модели это реальные средства фирмы. В онлайн-модели необходимо отдельно выяснить, идёт ли речь о реальной торговле или симуляции.
Лимиты
Каждый трейдер работает в рамках ограничений. Это может быть максимальный объём позиции, дневной убыток, совокупная просадка или список разрешённых инструментов.
Разделение прибыли
Трейдер не получает весь финансовый результат. Прибыль распределяется между участником и компанией в соответствии с договором.
Системность
Компания заинтересована в повторяемом процессе, а не в единичной удачной сделке. Именно поэтому от трейдера ждут соблюдения стратегии и контроля риска.
Отбор
Проп-компания должна определить, способен ли трейдер работать с капиталом без разрушения счёта. В старых торговых домах это делали через собеседования, испытательный срок и работу под наблюдением. Сегодня такую функцию выполняет цифровой челлендж.
Старая идея, новая упаковка
История проп-трейдинга говорит нам о том, что современный онлайн-челлендж нельзя рассматривать только как изобретение цифровой эпохи.
Сначала были торговые дома и партнёрства, использовавшие собственный капитал. Затем появились банковские prop desks. В 1980-х и 1990-х годах выросли независимые проп-компании, которым помогли дерегулирование, конкуренция и электронные рынки. После кризиса 2008 года банковская модель столкнулась с новыми ограничениями, а значительная часть активности переместилась в независимые структуры.
Позже интернет сделал эту систему массовой и удалённой. Трейдеру больше не нужно находиться в офисе крупной компании, чтобы пройти отбор и получить доступ к торговой программе.
Но технология не изменила главного: проп-трейдинг остаётся бизнесом управления риском.
Книга Кертиса Фейта «Путь черепах» хорошо иллюстрирует эту мысль. Успех участников эксперимента объяснялся не магическими сигналами и не интуитивным угадыванием направления рынка. Основу составляли правила, размер позиции, контроль убытков и дисциплина.
То же самое относится к современным проп-компаниям. Успешный участник — не обязательно тот, кто показывает максимальную прибыль за один день. Чаще это трейдер, который способен сохранять рабочие процессы неизменными на длинной серии сделок.
Да, рынок может меняться. Но необходимость управлять риском остается неизменной.
Материал подготовлен экспертами ADF Capital и носит информационный характер. Не является индивидуальной инвестиционной рекомендацией.
Ещё материалы
Из той же рубрики
Фиксинги иностранных акций на Мосбирже
Мосбиржа запустила расчёт цен американских акций и ETF, на основе которых появились вечные фьючерсы, позволяющие торговать динамикой зарубежных активов в рамках российской инфраструктуры. В новой статье АДФ Капитал разбираем механику фиксингов, влияние курса доллара и фандинга, а также объясняем, почему движение базового актива не всегда повторяется во фьючерсе один к одному.
Ребаланс индекса Мосбиржи в сентябре. Что изменилось и на что обратить внимание трейдеру
18 сентября вступили в силу очередные изменения в составе и параметрах индекса Мосбиржи. Из индекса исключили обыкновенные акции «Ленты» и «Мосэнерго», а по ряду бумаг пересмотрели free-float и количество акций, учитываемых при расчёте индекса. В новой статье наши эксперты разобрали сентябрьский ребаланс, показали, что изменилось в структуре индекса и как учитывать эти изменения трейдерам.
Как ИИ захватывает мир. Искусственный интеллект в проп-трейдинге.
Искусственный интеллект уже не будущее, а настоящее трейдинга: алгоритмы анализируют риски, оптимизируют сделки и помогают трейдерам принимать решения. В новой статье разбираем, как ИИ меняет правила игры и почему он не сможет целиком заменить трейдера.